¿Qué obstáculos enfrenta México rumbo a la digitalización de su economía?
¿Qué obstáculos enfrenta México rumbo a la digitalización de su economía?
Sputnik Mundo
La propuesta del Gobierno de Claudia Sheinbaum para acelerar la transición hacia un menor uso de papel moneda, incluida en el Paquete Económico 2027, coloca al... 30.09.2026, Sputnik Mundo
La flamante iniciativa oficialista, conocida como Ley de Economía Digital, tiene como intención reducir progresivamente la circulación de billetes en sectores clave como autopistas y estaciones de servicio, apoyándose en plataformas como CoDi, desarrollada por el Banco de México, y facilitar que pequeños comercios puedan cobrar con celulares, según explicó José Antonio Peña Merino, titular de la Agencia de Transformación Digital y Telecomunicaciones.Hablando en conferencia de prensa la semana pasada, el funcionario explicó que México tiene una ventaja estratégica frente a otros países al contar además con el Sistema de Pagos Electrónicos Interbancarios (SPEI), el cual permite realizar pagos mediante códigos QR en tan solo cuatro o cinco segundos y "con tres clics", esto sin cobro de comisiones para usuarios ni establecimientos. Así, el titular de la Agencia fijó como fecha límite diciembre de este año para que las instituciones financieras tengan listos y operativos estos mecanismos.El anuncio ha generado una respuesta dividida. Muchos analistas y empresarios han elogiado la medida, vaticinando que impulsará la actividad económica local, servirá para acelerar la inclusión financiera de la ciudadanía, además de que reducirá los riesgos y costos asociados al manejo físico de efectivo, como los robos al comercio y el lavado de dinero.En el lado opuesto se advierte que el plan podría profundizar la exclusión de millones de mexicanos no bancarizados, incrementar la vulnerabilidad frente a ciberdelitos y convertirse en un mecanismo de control fiscal que desincentive la actividad en la economía informal, que representa más del 25% del PIB en el país latinoamericano.Iniciativa necesaria, pero condicionadaEl analista comercial Rubén Darío Vázquez, egresado de la Universidad Nacional Autónoma de México (UNAM), le dijo a Sputnik que la propuesta del Gobierno mexicano es un avance para modernizar el sistema de pagos, acelerar la transición hacia una economía más transparente y reducir los costos logísticos asociados al dinero físico, pero advirtió que el principal obstáculo que enfrenta es la profunda brecha de inclusión financiera que existe en el país.De acuerdo con los datos más recientes de la Encuesta Nacional de Inclusión Financiera (ENIF) elaborada por el Instituto Nacional de Estadística y Geografía (Inegi) y la Comisión Nacional Bancaria y de Valores (CNBV), aproximadamente el 37% de la población adulta en México no cuenta con una cuenta de depósito o tarjeta bancaria formal. Si el criterio se amplía a la falta de cualquier tipo de producto financiero —como créditos, seguros o Afores—, la cifra se ubica en cerca del 23,5%, lo que significa que casi uno de cada cuatro mexicanos está completamente excluido del sistema financiero formal.Esta brecha se profundiza en las zonas rurales y comunidades más pobres, donde la falta de cuentas bancarias o tarjetas supera el 41% de la población. Así, el dinero físico se mantiene como el principal medio de las transacciones diarias en México, utilizándose en más del 80% de los pagos cotidianos de bajo valor en ferias, pequeños locales de abarrotes y transporte público, según el mismo estudio. A esto se suma la falta de infraestructura digital adecuada, ya que amplias regiones de México aún carecen de cobertura estable de internet móvil de alta velocidad o de electricidad constante, imposibilitando procesar pagos electrónicos de forma rápida y confiable, explicó Vázquez. Al respecto, precisó que el acceso varía mucho entre estados: supera el 90% en Nuevo León (norte) y ronda apenas el 25% en Chiapas (sur). Otro desafío es la preponderancia en el país norteamericano de la economía informal, señaló el analista. Se calcula que alrededor del 50% de la fuerza laboral mexicana opera en esta modalidad y el efectivo se percibe como un medio más confiable, además de no requerir comisiones o fiscalización tributaria. Además, tanto pequeños comerciantes como consumidores —que carecen en buena parte de alfabetización financiera— temen que la digitalización implique retenciones automáticas de impuestos por parte del Servicio de Administración Tributaria (SAT), cobros opacos por comisiones bancarias o cargos no reconocidos vinculados a ciberdelitos, indicó.Los ejemplos de otros paísesEn los últimos años, han sido varias las naciones que han puesto en marcha con éxito sus propias estrategias de bancarización digital, ofreciendo lecciones para México sobre cómo transformar los hábitos de pago de la población sin crear caos o confusión.Uno de los ejemplos más exitosos —y más resistido por Washington, al afectar el negocio de empresas estadounidenses del sector de pagos electrónicos como Visa y Mastercard— es el de Brasil, que transformó por completo su ecosistema financiero tras el lanzamiento en noviembre de 2020 de "Pix", el sistema de pagos instantáneos diseñado y regulado por el Banco Central. A diferencia de las plataformas tradicionales que imponían un cobro de comisiones interbancarias, esta funciona de manera gratis para personas físicas y opera en tiempo real las 24 horas del día. Esta combinación de costo nulo y practicidad llevó a que, en menos de tres años, la herramienta supere a las tarjetas de crédito y al efectivo en volumen de transacciones diarias, convirtiéndose en el método de pago más utilizado. El propio presidente Luiz Inácio Lula da Silva dijo este mes que hablaría con su homólogo Donald Trump sobre el sistema Pix durante la Asamblea General de las Naciones Unidas, luego que el canciller de EEUU, Marco Rubio, lo incluyera dentro de una serie de supuestas prácticas comerciales "desleales" que lleva adelante Brasil.De moda similar, India ejecutó una de las transformaciones más drásticas de su economía mediante la creación de la Interfaz de Pagos Unificada (UPI), parte de la iniciativa India Stacks, que implicó, hace casi diez años, la desmonetización inmediata del 86% del efectivo en circulación. Aunque la medida generó turbulencias iniciales en la liquidez del país, aceleró de forma obligada la adopción de canales digitales entre cientos de millones de ciudadanos, representando casi el 85% de las transacciones electrónicas minoristas.Siguiendo en la región asiática, China representa otro éxito en el ámbito de transición digital de la economía, tras construir un ecosistema de pagos prácticamente sin efectivo a través de superaplicaciones como WeChat y Alipay. A través de un modelo basado en códigos QR, estas plataformas abarcan en una sola interfaz servicios financieros, redes sociales, transporte y comercio electrónico, desplazando a la banca tradicional y reduciendo el uso del papel moneda a mínimos históricos en entornos urbanos (menos del 5%, según los más recientes informes del Banco Popular de China).Además, para evitar el riesgo de monopolio (o duopolio) y la exclusión de la población de la tercera edad o sin acceso a teléfonos inteligentes, las autoridades financieras chinas regulan las comisiones de los gigantes tecnológicos y, más importante, impulsaron el yuan digital (e-CNY), que funciona sin necesidad de una conexión a internet, simplemente acercando dos celularesPor su parte, Suecia representa un distinto caso de estudio. El modelo del país nórdico, que logró reducir la circulación de dinero físico a niveles inferiores al 1% de su Producto Interno Bruto (PIB), se basó, además de en una infraestructura digital sólida y una población ampliamente bancarizada, en un cambio en la legislación comercial que permite a los comercios rechazar los pagos en efectivo si colocan un aviso visible a la entrada.Además, el gobierno sueco impulsó la retirada masiva de cajeros automáticos para desincentivar el uso de dinero físico, mientras que el banco central de Suecia está desarrollando una corona sueca digital, inspirada en el caso chino. Sin embargo, Palomino le dijo a Sputnik que el ejemplo sueco debe tomarse más bien como una advertencia de que no se pueden copiar a ciegas modelos de otros países sin tener en cuenta el contexto propio. "Aplicar un programa similar en México, donde casi cuatro de cada 10 adultos no tienen cuenta bancaria y el efectivo es 'rey' en los comercios de barrio, generaría un impacto negativo inmediato en los sectores más vulnerables, marginando de la economía formal a millones de ciudadanos sin alternativas digitales", explicó.
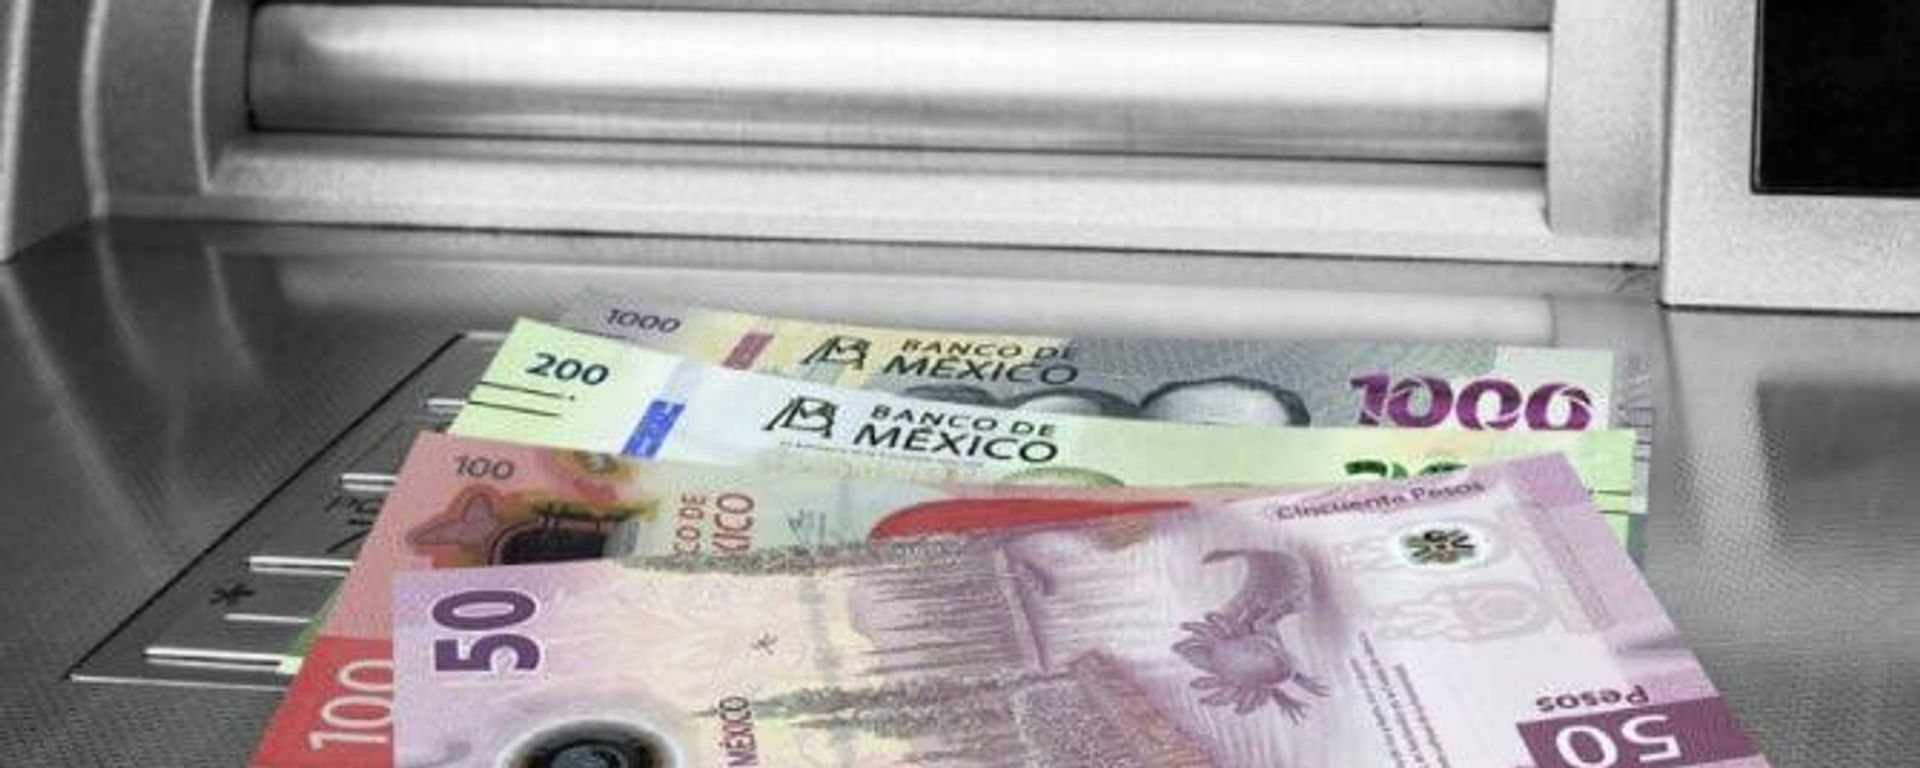
La propuesta del Gobierno de Claudia Sheinbaum para acelerar la transición hacia un menor uso de papel moneda, incluida en el Paquete Económico 2027, coloca al país en el sendero de la integración tecnológica en la vida financiera nacional. ¿Qué naciones ya han tenido éxito en esta materia y cuáles son los retos para replicar sus buenos resultados?
La flamante iniciativa oficialista, conocida como Ley de Economía Digital, tiene como intención reducir progresivamente la circulación de billetes en sectores clave como autopistas y estaciones de servicio, apoyándose en plataformas como CoDi, desarrollada por el Banco de México, y facilitar que pequeños comercios puedan cobrar con celulares, según explicó José Antonio Peña Merino, titular de la Agencia de Transformación Digital y Telecomunicaciones.
Hablando en conferencia de prensa la semana pasada, el funcionario explicó que México tiene una ventaja estratégica frente a otros países al contar además con el Sistema de Pagos Electrónicos Interbancarios (SPEI), el cual permite realizar pagos mediante códigos QR en tan solo cuatro o cinco segundos y "con tres clics", esto sin cobro de comisiones para usuarios ni establecimientos. Así, el titular de la Agencia fijó como fecha límite diciembre de este año para que las instituciones financieras tengan listos y operativos estos mecanismos.
El anuncio ha generado una respuesta dividida. Muchos analistas y empresarios han elogiado la medida, vaticinando que impulsará la actividad económica local, servirá para acelerar la inclusión financiera de la ciudadanía, además de que reducirá los riesgos y costos asociados al manejo físico de efectivo, como los robos al comercio y el lavado de dinero.
En el lado opuesto se advierte que el plan podría profundizar la exclusión de millones de mexicanos no bancarizados, incrementar la vulnerabilidad frente a ciberdelitos y convertirse en un mecanismo de control fiscal que desincentive la actividad en la economía informal, que representa más del 25% del PIB en el país latinoamericano.
Iniciativa necesaria, pero condicionada
El analista comercial Rubén Darío Vázquez, egresado de la Universidad Nacional Autónoma de México (UNAM), le dijo a Sputnik que la propuesta del Gobierno mexicano es un avance para modernizar el sistema de pagos, acelerar la transición hacia una economía más transparente y reducir los costos logísticos asociados al dinero físico, pero advirtió que el principal obstáculo que enfrenta es la profunda brecha de inclusión financiera que existe en el país.
De acuerdo con los datos más recientes de la Encuesta Nacional de Inclusión Financiera (ENIF) elaborada por el Instituto Nacional de Estadística y Geografía (Inegi) y la Comisión Nacional Bancaria y de Valores (CNBV), aproximadamente el 37% de la población adulta en México no cuenta con una cuenta de depósito o tarjeta bancaria formal.
Si el criterio se amplía a la falta de cualquier tipo de producto financiero —como créditos, seguros o Afores—, la cifra se ubica en cerca del 23,5%, lo que significa que casi uno de cada cuatro mexicanos está completamente excluido del sistema financiero formal.
Esta brecha se profundiza en las zonas rurales y comunidades más pobres, donde la falta de cuentas bancarias o tarjetas supera el 41% de la población. Así, el dinero físico se mantiene como el principal medio de las transacciones diarias en México, utilizándose en más del 80% de los pagos cotidianos de bajo valor en ferias, pequeños locales de abarrotes y transporte público, según el mismo estudio.
A esto se suma la falta de infraestructura digital adecuada, ya que amplias regiones de México aún carecen de cobertura estable de internet móvil de alta velocidad o de electricidad constante, imposibilitando procesar pagos electrónicos de forma rápida y confiable, explicó Vázquez. Al respecto, precisó que el acceso varía mucho entre estados: supera el 90% en Nuevo León (norte) y ronda apenas el 25% en Chiapas (sur).
Otro desafío es la preponderancia en el país norteamericano de la economía informal, señaló el analista. Se calcula que alrededor del 50% de la fuerza laboral mexicana opera en esta modalidad y el efectivo se percibe como un medio más confiable, además de no requerir comisiones o fiscalización tributaria.
Además, tanto pequeños comerciantes como consumidores —que carecen en buena parte de alfabetización financiera— temen que la digitalización implique retenciones automáticas de impuestos por parte del Servicio de Administración Tributaria (SAT), cobros opacos por comisiones bancarias o cargos no reconocidos vinculados a ciberdelitos, indicó.
"La iniciativa es necesaria considerando el ecosistema digital en el que estamos inmersos, del que no habrá vuelta atrás. Pero hay que trabajar en estas desigualdades de bancarización y conectividad para crear un marco que permita evitar el rezago económico de ciertas zonas”, sostuvo Vázquez, quien planteó que se necesitan medidas de seguridad y estímulos fiscales para que pagar digitalmente resulte atractivo.
Los ejemplos de otros países
En los últimos años, han sido varias las naciones que han puesto en marcha con éxito sus propias estrategias de bancarización digital, ofreciendo lecciones para México sobre cómo transformar los hábitos de pago de la población sin crear caos o confusión.
Uno de los ejemplos más exitosos —y más resistido por Washington, al afectar el negocio de empresas estadounidenses del sector de pagos electrónicos como Visa y Mastercard— es el de Brasil, que transformó por completo su ecosistema financiero tras el lanzamiento en noviembre de 2020 de "Pix", el sistema de pagos instantáneos diseñado y regulado por el Banco Central. A diferencia de las plataformas tradicionales que imponían un cobro de comisiones interbancarias, esta funciona de manera gratis para personas físicas y opera en tiempo real las 24 horas del día.
Esta combinación de costo nulo y practicidad llevó a que, en menos de tres años, la herramienta supere a las tarjetas de crédito y al efectivo en volumen de transacciones diarias, convirtiéndose en el método de pago más utilizado. El propio presidente Luiz Inácio Lula da Silva dijo este mes que hablaría con su homólogo Donald Trump sobre el sistema Pix durante la Asamblea General de las Naciones Unidas, luego que el canciller de EEUU, Marco Rubio, lo incluyera dentro de una serie de supuestas prácticas comerciales "desleales" que lleva adelante Brasil.
De moda similar, India ejecutó una de las transformaciones más drásticas de su economía mediante la creación de la Interfaz de Pagos Unificada (UPI), parte de la iniciativa India Stacks, que implicó, hace casi diez años, la desmonetización inmediata del 86% del efectivo en circulación. Aunque la medida generó turbulencias iniciales en la liquidez del país, aceleró de forma obligada la adopción de canales digitales entre cientos de millones de ciudadanos, representando casi el 85% de las transacciones electrónicas minoristas.
Siguiendo en la región asiática, China representa otro éxito en el ámbito de transición digital de la economía, tras construir un ecosistema de pagos prácticamente sin efectivo a través de superaplicaciones como WeChat y Alipay.
A través de un modelo basado en códigos QR, estas plataformas abarcan en una sola interfaz servicios financieros, redes sociales, transporte y comercio electrónico, desplazando a la banca tradicional y reduciendo el uso del papel moneda a mínimos históricos en entornos urbanos (menos del 5%, según los más recientes informes del Banco Popular de China).
Además, para evitar el riesgo de monopolio (o duopolio) y la exclusión de la población de la tercera edad o sin acceso a teléfonos inteligentes, las autoridades financieras chinas regulan las comisiones de los gigantes tecnológicos y, más importante, impulsaron el yuan digital (e-CNY), que funciona sin necesidad de una conexión a internet, simplemente acercando dos celulares
"Para un país como México, donde la falta de conectividad e infraestructura en zonas rurales y de periferia es uno de los mayores retos para la inclusión financiera, la tecnología de pagos sin conexión que ofrece el yuan digital ofrece una lección crucial. La capacidad de realizar transacciones electrónicas simplemente acercando dos dispositivos demuestra que la digitalización de la economía no tiene por qué estar atada a la cobertura de internet", le dijo a Sputnik el economista Adrián Palomino, egresado de la Universidad de Lima y experto en finanzas digitales.
Por su parte, Suecia representa un distinto caso de estudio. El modelo del país nórdico, que logró reducir la circulación de dinero físico a niveles inferiores al 1% de su Producto Interno Bruto (PIB), se basó, además de en una infraestructura digital sólida y una población ampliamente bancarizada, en un cambio en la legislación comercial que permite a los comercios rechazar los pagos en efectivo si colocan un aviso visible a la entrada.
Además, el gobierno sueco impulsó la retirada masiva de cajeros automáticos para desincentivar el uso de dinero físico, mientras que el banco central de Suecia está desarrollando una corona sueca digital, inspirada en el caso chino. Sin embargo, Palomino le dijo a Sputnik que el ejemplo sueco debe tomarse más bien como una advertencia de que no se pueden copiar a ciegas modelos de otros países sin tener en cuenta el contexto propio.
"Aplicar un programa similar en México, donde casi cuatro de cada 10 adultos no tienen cuenta bancaria y el efectivo es 'rey' en los comercios de barrio, generaría un impacto negativo inmediato en los sectores más vulnerables, marginando de la economía formal a millones de ciudadanos sin alternativas digitales", explicó.
¡No te pierdas las noticias más importantes!
Suscríbete a nuestros canales de Telegram a través de estosenlaces.
Ya que la aplicación Sputnik está bloqueada en el extranjero, en este enlace puedes descargarla e instalarla en tu dispositivo móvil (¡solo para Android!).
El acceso al chat ha sido bloqueado por violación de las reglas.
Usted puede volver a participar dentro de∞.
Si no está de acuerdo con el bloqueo, utilice el formulario de contacto>
La discusión ha sido cerrada. Se puede participar en una discusión durante 24 horas después de la publicación de la noticia.